Luiz Carlos Bordoni
O país que ensinou seu povo a comprar a prazo esqueceu de lhe garantir renda suficiente para pagar a conta.
O Brasil está endividado até o pescoço. E não é força de expressão. Segundo os números da CNDL e do SPC Brasil referentes a outubro de 2026, são 75,55 milhões de consumidores inadimplentes. Quase 45% da população adulta. Pela Serasa, o quadro é ainda mais assustador: 84,2 milhões de brasileiros com o nome negativado e dívidas que somam aproximadamente R$597 bilhões.
São metodologias diferentes, mas uma conclusão comum: o brasileiro está perdendo a capacidade de honrar seus compromissos. E a pergunta que precisa ser feita não é apenas quanto o brasileiro deve. É por que deve tanto.
Tenho uma interpretação, talvez caolha, mas sustentada pela observação de duas décadas de políticas econômicas e sociais. O Brasil cuidou de facilitar o acesso ao crédito, mas não cuidou, com a mesma intensidade, de fortalecer a renda de quem precisava pagar a conta.
É verdade que houve períodos de valorização real do salário mínimo, expansão do emprego e aumento do rendimento dos trabalhadores. Negar isso seria desconhecer os fatos. Mas também é verdade que a renda de milhões de famílias continuou insuficiente diante das necessidades de consumo e, principalmente, dos juros cobrados no país.
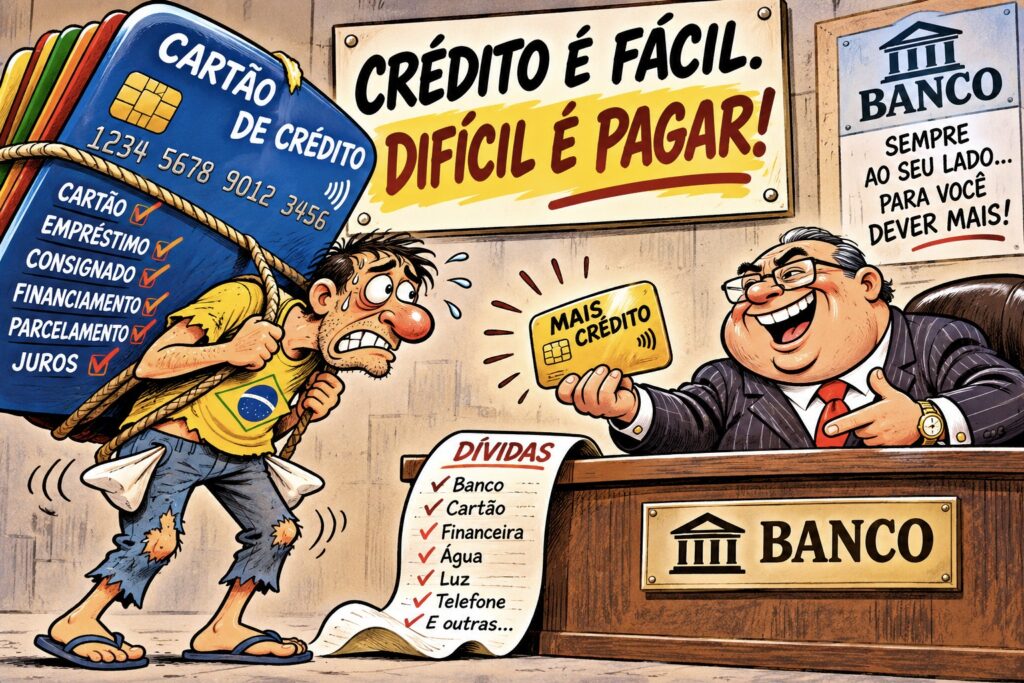
Criou-se uma perigosa ilusão de prosperidade. O trabalhador não tinha dinheiro para comprar. Ganhou um cartão. Não podia pagar à vista. Recebeu um crediário. O salário acaba antes do mês. Apareceu o empréstimo pessoal. A aposentadoria era pequena, ofereceram o consignado e assim fomos construindo uma sociedade na qual a possibilidade de consumir passou a ser confundida com a capacidade econômica de consumir.
O crédito, quando bem utilizado, é instrumento legítimo de desenvolvimento. Movimenta o comércio, financia investimentos, permite adquirir bens e melhora a vida das famílias. O problema começa quando deixa de ser uma facilidade e passa a representar uma necessidade permanente de sobrevivência.
Nesse momento, o cartão de crédito deixa de ser solução. Torna-se armadilha. Os juros elevados agravam tudo. Uma dívida relativamente pequena pode crescer rapidamente, transformando uma dificuldade passageira num problema duradouro. O consumidor paga encargos, renegocia, parcela novamente e descobre que, apesar de pagar durante meses, continua devendo.
É a indústria da dívida alimentando a indústria dos juros, mas seria injusto atribuir toda a responsabilidade aos bancos ou aos governos. Há também o consumismo estimulado pela publicidade, a falta de educação financeira, o desemprego, as emergências familiares e decisões individuais equivocadas.
Ocorre que não podemos transformar milhões de brasileiros inadimplentes em milhões de culpados. Quando quase metade da população adulta aparece nos cadastros de inadimplência, o problema deixa de ser exclusivamente individual. Passa a representar uma questão econômica e social de enormes proporções.
Mas o drama não termina nas famílias. Milhões de empresas, principalmente pequenos negócios, também enfrentam dificuldades para pagar suas obrigações. O comerciante vende menos, recebe com atraso, toma empréstimos caros e acaba entrando na mesma ciranda financeira de seus clientes.
O resultado é um círculo perverso: famílias endividadas consomem menos; empresas vendem menos; o investimento enfraquece; e a recuperação econômica fica mais difícil.
O Brasil precisa discutir uma política de renda consistente, produtividade, qualificação profissional, crédito responsável e juros compatíveis com uma economia saudável. Renegociar dívidas ajuda, mas não resolve a origem do problema.
Não basta limpar o nome do brasileiro. É preciso impedir que ele volte à inadimplência no mês seguinte. Durante muito tempo, confundimos inclusão financeira com distribuição de prosperidade. Distribuímos cartões, limites, empréstimos e prestações.
Agora estamos distribuindo boletos vencidos e descobrimos, da maneira mais dolorosa, que crédito não é salário, limite bancário não é patrimônio e endividamento não é desenvolvimento.
O Brasil precisa voltar a ensinar uma verdade elementar da economia doméstica: para comprar é necessário ter condições de pagar, porque o milagre da multiplicação dos cartões não produz o milagre da multiplicação dos salários.