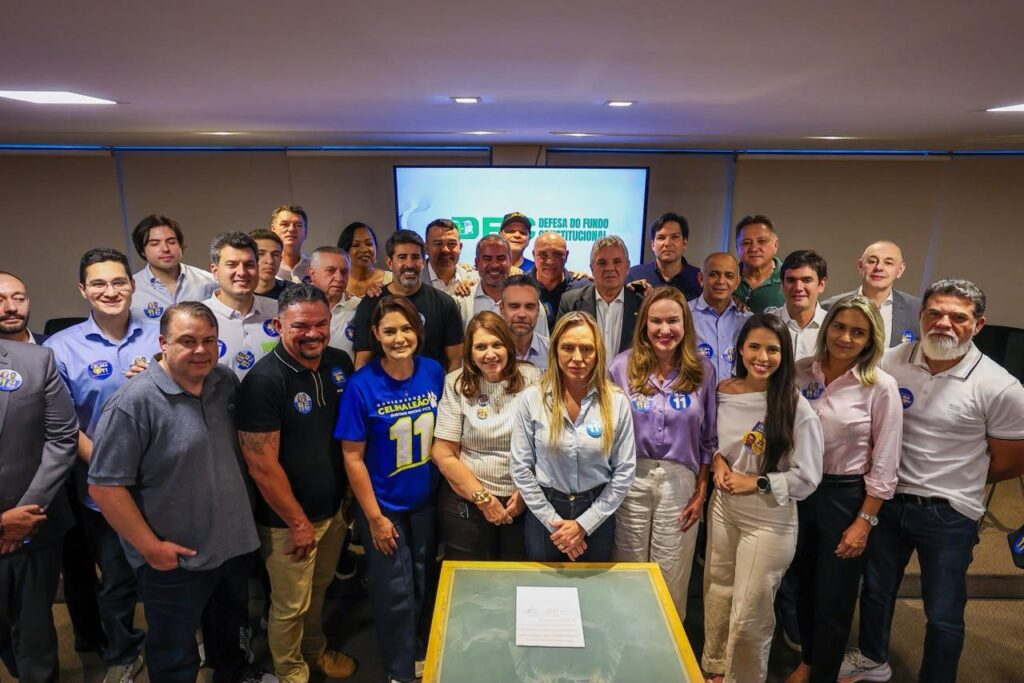
A candidata ao Governo do Distrito Federal, Celina Leão (PP), participou nesta quarta-feira (21) de uma reunião com parlamentares da bancada do DF e deputados eleitos para defender a preservação do Fundo Constitucional do Distrito Federal (FCDF). O encontro foi na Associação Brasiliense de Construtores (Asbraco), no SIA, e resultou em dois encaminhamentos para fortalecer a mobilização política em torno do tema.
O primeiro compromisso prevê o encaminhamento de um documento à campanha do candidato à Presidência da República Flávio Bolsonaro, por meio da deputada federal Bia Kicis, para que ele se comprometa a preservar os recursos do Fundo Constitucional, se for eleito. O segundo encaminhamento foi a articulação de uma reunião, prevista para a próxima semana, com o presidente da Câmara dos Deputados, Hugo Motta, para tratar dos efeitos da mudança legislativa.
Durante o encontro, Celina explicou que a Lei Complementar federal nº 235/2026 alterou as regras de atualização dos fundos constitucionais e pode limitar o reajuste dos repasses ao Distrito Federal em determinadas condições fiscais.
“Segundo o Instituto de Finanças do Senado, isso teria um impacto de R$ 1,8 bilhão”, afirmou Celina, ao explicar que a alteração pode comprometer o planejamento orçamentário do DF.
A candidata também informou que questionou a mudança no Supremo Tribunal Federal (STF). A ação, distribuída ao ministro Cristiano Zanin, contesta tanto aspectos do processo legislativo quanto o conteúdo da regra aprovada. O objetivo é impedir que a nova metodologia reduza os valores destinados ao Fundo.
Recursos para saúde, segurança e educação
Celina ressaltou que o Fundo Constitucional é essencial para custear serviços públicos do Distrito Federal, incluindo despesas com profissionais da saúde, policiais e bombeiros, além do financiamento da educação.
“Você contrata médicos, você contrata policiais, você contrata bombeiros, tudo em cima do fundo. Se você tem uma redução de R$ 1,8 bilhão, como é que você vai fazer novas contratações? Como é que você vai fazer uma previsão de reajuste?”, questionou.
Para a candidata, a manutenção das regras atuais é fundamental para garantir previsibilidade orçamentária e permitir que o Distrito Federal planeje a continuidade e a ampliação dos serviços prestados à população.
“Não podemos mexer no fundo constitucional. Ele precisa de acontecer para que você tenha uma previsibilidade orçamentária em cima da lei que já existe”, concluiu Celina.
Fundo Constitucional: entenda a regra anterior e a restrição criada em 2026
O Fundo Constitucional do Distrito Federal tinha o reajuste anual vinculado à variação da Receita Corrente Líquida da União. A legislação aprovada em agosto criou restrições que podem limitar esse crescimento quando houver previsão de déficit nas contas federais. É essa possibilidade que o governo do DF contesta no Supremo Tribunal Federal.
Há uma precisão importante em relação à entrevista de Celina Leão: o déficit mencionado na nova lei é o do governo central, e não o do Distrito Federal.
Como era
Pela Lei nº 10.633/2002, que instituiu o fundo, o aporte anual começou em R$ 2,9 bilhões em 2003, com atualização pela variação da Receita Corrente Líquida da União. Essa receita reúne a arrecadação corrente federal, descontadas as deduções legais.
O cálculo compara dois períodos consecutivos de 12 meses, encerrados em junho. Para o orçamento de 2027, por exemplo, a referência é a relação entre a receita acumulada de julho de 2025 a junho de 2026 e a registrada de julho de 2024 a junho de 2025.
A regra de atualização não condicionava esse cálculo à existência de superávit federal. Além disso, conforme explica a Rádio Senado, o Fundo Constitucional havia sido expressamente excluído do limite geral de despesas do arcabouço fiscal de 2023.
O que mudou
O artigo 14 da Lei Complementar nº 235, de 27 de agosto de 2026, estabeleceu duas restrições. Elas são acionadas quando o relatório federal de avaliação de receitas e despesas que antecede o envio do projeto de orçamento aponta déficit primário do governo central.
A primeira impede que despesas vinculadas por lei cresçam acima da variação do limite de gastos do Executivo federal. A segunda exclui determinadas receitas de petróleo do cálculo de obrigações indexadas à Receita Corrente Líquida.
O dispositivo prevê a aplicação dessas restrições a partir do exercício seguinte, até a apuração de superávit primário anual. A controvérsia está no alcance dessas regras sobre o fundo, cuja fórmula permanece na legislação de 2002.
Ponto Regra anterior Restrição criada em 2026
Reajuste Acompanhava a variação da Receita Corrente Líquida da União Pode ficar limitado ao crescimento permitido para os gastos federais
Situação fiscal
A fórmula não dependia de superávit federal A previsão de déficit do governo central aciona as restrições
Receitas de petróleo O cálculo seguia a RCL prevista na legislação Determinadas receitas passam a ser desconsideradas no cálculo das obrigações.
Efeito possível
Repasse acompanhava a fórmula própria do fundo Crescimento menor que o previsto pela fórmula anterior
O reajuste fica zerado?
A nova lei não determina, de maneira geral, que o fundo fique sem qualquer reajuste. Ela estabelece um limite de crescimento e uma restrição na base de cálculo. Assim, pode haver aumento nominal dos recursos, mas inferior ao que resultaria da aplicação da regra anterior.
Por isso, a estimativa de perda de R$ 1,8 bilhão precisa ser apresentada como uma projeção do GDF para 2027. O comunicado do STF sobre a ação atribui esse valor ao governo distrital; não o apresenta como corte já executado.
O que está sendo contestado
Na ADI 8012, sob relatoria do ministro Cristiano Zanin, Celina questiona a aplicação da restrição ao Fundo Constitucional. Segundo o STF, a governadora argumenta que uma regra fiscal não pode esvaziar a obrigação constitucional da União de financiar a segurança pública do DF e prestar assistência à saúde e à educação.
Também há iniciativa no Congresso: o PLP 243/2026, apresentado pelo senador Izalci Lucas, propõe excluir expressamente o fundo das vedações do artigo 14.
A comparação foi feita com os textos oficiais da Lei nº 10.633/2002 e da Lei Complementar nº 235/2026, além das informações do STF e do Senado.